ChemAbout Insight · 欧州のスチームクラッカーと統合化学コンビナート
2026年10月23日時点の情報。閉鎖時期は各社の発表に基づいており、発表済みの閉鎖計画は変更されることがある。タイトルの「コンビナート全体」とは、閉鎖の影響が相互につながったサイトのどこまで及ぶかを指し、サイト内のすべての設備が停止するという意味ではない。
◆ KNOWLEDGE CARD — 5分で概要
Before You Read
この記事は次のような方を対象としている:
- 欧州の化学メーカーで戦略、サイト運営、サプライチェーンに携わっている
- 欧州のサイトからオレフィン、ポリマー、クロルアルカリ製品やその誘導品を調達している
- 欧州の基礎化学品の閉鎖がなぜ連鎖的に続くのかを追っている
読み終えると、次のことがわかる:
- スチームクラッカーがエチレン以外に周囲の設備へ何を供給しているか
- なぜ塩素化学は生産地から離れられないのか
- なぜ一つの閉鎖がサイト内で下流・上流・横方向へと波及するのか
- なぜ地域的なエチレン余剰が隣の工場を守らないのか
One-Sentence Answer
統合コンビナートのスチームクラッカーは、市場にエチレンを売るだけの売り手ではない。複数の分子をパイプラインで隣接設備へ送り、その需要にも依存するノードである。そのため一つのノードが閉鎖されると、つながった設備はサイト渡しの原料や製品の出口を失い、船で運ばれる代替品はコスト、仕様、数量のいずれかで見合わない。
CeficとRoland Bergerによれば、2022年から2025年にかけて欧州で閉鎖が発表された化学品生産能力は約3,700万トンで、総能力の9%近くに達し、その半分近くを上流の石油化学が占める。
Knowledge Graph — まず地図から
                           ┌──→ エチレン ──→ ポリエチレン、EDC/VCM ──→ PVC
ナフサ ──→ スチームクラッカー ┼──→ プロピレン ──→ ポリプロピレン(Böhlenでは隣接他社の工場)
   (本線)                 └──→ C4留分 ──→ ブタジエン抽出
        │
        ├──→ 結合の分岐:かん水 ──→ クロルアルカリ ──→ 塩素(同一サイトまたは隣接サイトで使用)
        │                                         └──→ + エチレン ──→ EDC ──→ VCM ──→ PVC
        │
        └──→ エクスポージャーの分岐:クラッカーの製品を誰が買うか
                 ├──→ 同一サイト内の自社設備     ··· クラッカーと運命を共にする
                 └──→ 第三者のオフテイカー       ··· クラッカーを終わらせることも、ともに終わることもある
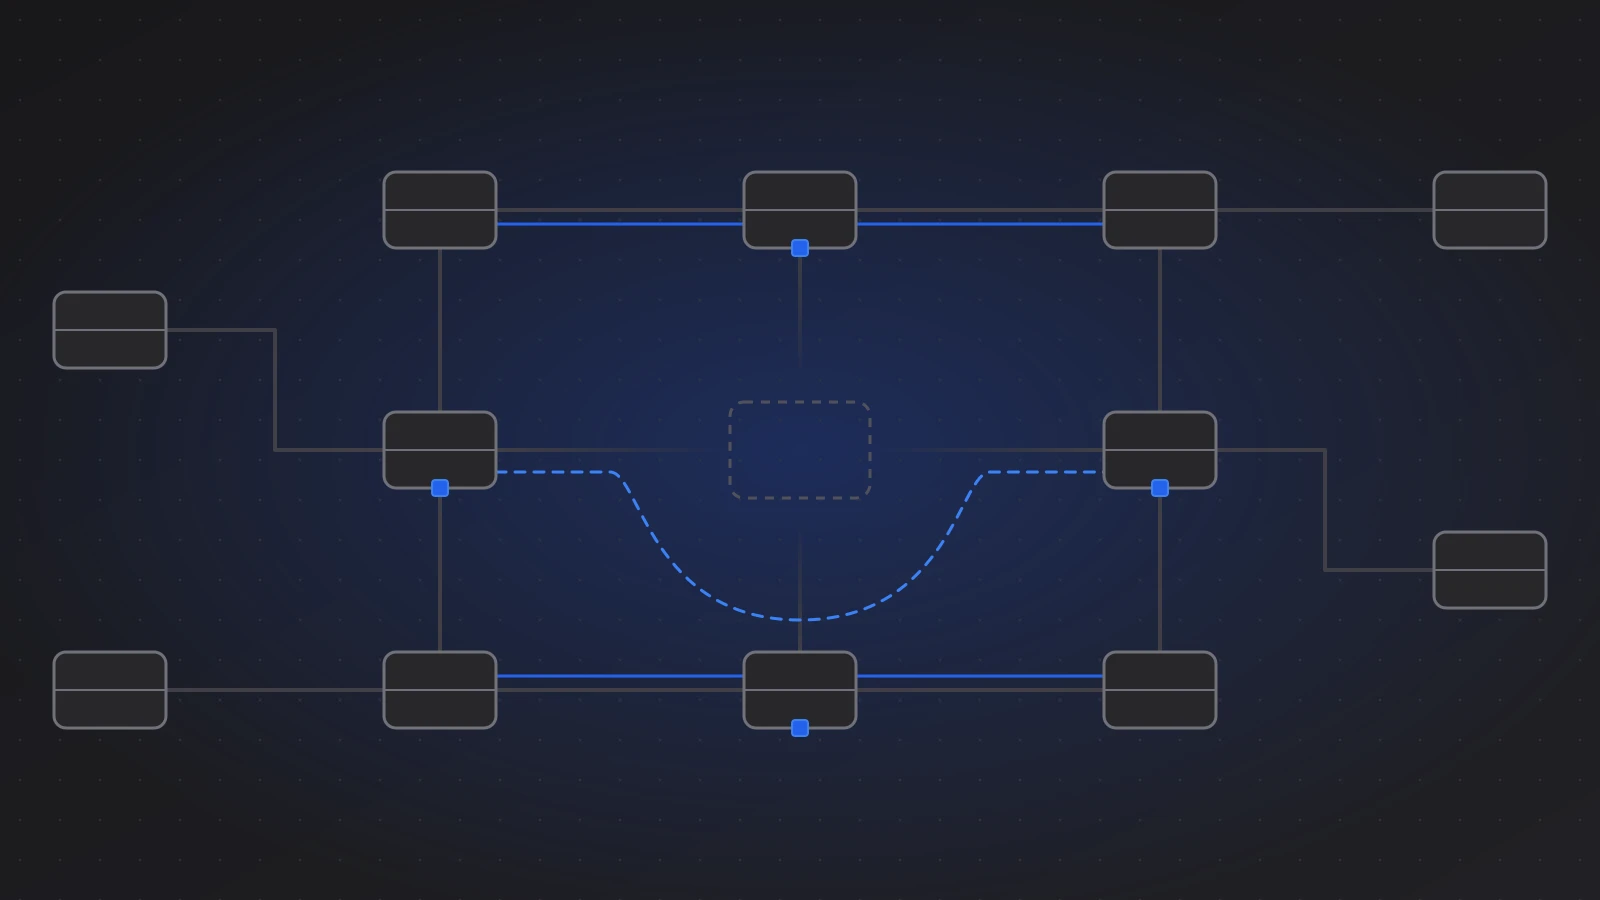
この地図から3つの道筋が導かれる。本線(クラッカーが何を生産し、どこへ送るか)、結合の分岐(塩素とエチレンが塩ビチェーンでどう出会うか)、そしてエクスポージャーの分岐(各パイプラインのどちら側がリスクを負うか)である。Deep Diveではこの3つすべてを順に見ていく。
Mental Model
地域市場:     欧州 ──── 需要を上回るエチレン ────→ 「不足はない」
                              ≠
サイト経済:   設備A ══パイプライン══ 設備B
              (閉鎖)               (サイト渡しの原料または出口を失う。
                                      代替品は船で届き、コストがかかる)
地域的な余剰が示すのは何トン存在するかであり、サイトが存続できるかは、そのトン数がどのように届くかで決まる。
◆ INSIGHT ARTICLE — 20〜30分の深掘り読解
Deep Dive
各節はまず答えを示し、その後に理由を述べる。どの順番で読んでもよい。
クラッカーは周囲のサイトに何を供給しているのか?
Fundamental ★★★★★ 必読
答え:一つではなく複数の製品であり、それぞれが異なる下流ユーザーを持ちうる。
- 一つの原料、複数の製品。 ナフサクラッカーは単一の炭化水素原料をエチレンに変えると同時に、プロピレンや、ブタジエンを抽出するC4留分など他の製品も生み出す。ChemAboutの原油指標に関する以前の記事では、ナフサ由来のエチレンがエタン由来より高コストになる理由を扱った。本稿が扱うのは、クラッカーが存在するようになった後、その周囲で何が起こるかである。
- 実際の製品構成。 Argus(2025年7月)によれば、ドイツ東部BöhlenにあるDowのナフサクラッカーの公称能力はエチレン年54万トン、プロピレン年28.5万トンで、年10.5万トンのブタジエン抽出設備を併設している。Böhlenの公称能力はエチレン約2トンに対しプロピレン約1トンだが、これは能力の比較であり、実際の生産比率ではない。(ChemAboutによる分析)
- 製品は別々の経路で出ていく。 Böhlenのプロピレンは近隣のSchkopauにあるポリプロピレン工場に供給されている。この工場はDowが2011年にBraskemへ売却したものである(Argus、2025年7月)。地元報道によると、Leunaサイトの3社がBöhlenのエチレンに依存しており、別の供給ルートに切り替えればかなりの追加コストが生じるという(Leuna Echo、2025年7月7日)。
クラッカーの顧客は互いに置き換えられない。代替ルートが先に確保されない限り、閉鎖はプロピレンの顧客からもエチレンの顧客からも、同じ地元の供給源を同時に奪う。
Engineering Insight: エチレンを生産するために建てられたクラッカーは、プロピレンとC4も生産し、そのそれぞれに買い手が必要になる。Böhlenでは、その買い手の一つが別会社の所有する隣接工場である。(ChemAboutによる分析)
なぜ塩素化学は生産地から離れられないのか?
Fundamental ★★★★★ 必読
答え:塩素は経済的に貯蔵・輸送することが難しいため、生産された場所で消費される。そして最大の消費先である塩ビチェーンは、エチレンも必要とする。
- 塩素はほとんど移動しない。 欧州連合のクロルアルカリ部門の参照文書は「塩素は経済的に貯蔵・輸送することが難しく、そのため、塩素は一般に消費者の近くで生産される」と述べる。移送する場合はパイプライン(「通常10 km以下の距離」)、道路または鉄道による(JRC、クロルアルカリ製造に関するBREF、2014年)。2012年にEU27カ国とEFTA諸国で鉄道と道路により輸送された塩素は約570 ktで、これは「約94 %が同一または隣接サイトで使用された」ことを意味する(同出典、Euro Chlorを引用)。
- 最大の用途は塩ビチェーン。 2012年、EU27カ国とEFTA諸国の塩素消費のうち、ポリ塩化ビニル(PVC)は3,245 kt、33.3%を占めた(同出典)。PVCは塩化ビニルモノマー(VCM)から、VCMは二塩化エチレン(EDC)からつくられ、EDCはエチレンと塩素を結合させたものである。
- 取引されるのは誘導品である。 塩素そのものは「塩素化誘導品として、特にEDC、VCM、PVCとして、長距離にわたり輸送・取引される」(同出典)。通常長距離を移動するのは、塩素がエチレンと出会った後にできるものである。
- 苛性ソーダが一緒についてくる。 かん水電解では塩素に比例して水酸化ナトリウムが生成し、実際には塩素1トンあたり1.070〜1.128トンになる。そのためクロルアルカリ設備は一方だけをつくることができない(同出典、1.4.2節)。
塩素は、市場ではなくサイトに属する分子の最も明確な例である。 (ChemAboutによる分析)
Market Insight: 欧州の塩素能力が閉鎖されると、代替供給は塩素そのものよりも、EDC、VCM、PVCとして届く可能性が高い。それは別の顧客に売られる別の製品である。(ChemAboutによる分析)
BöhlenとSchkopauの同時閉鎖が決まったとき、何が起きたのか?
Industry ★★★★☆ ケーススタディ
答え:Dowはクラッカーとその隣のクロルアルカリ・塩ビ資産を同じ四半期に閉鎖する予定とし、別のエチレン供給源を持つSchkopauのポリエチレン設備は稼働を続けることにした。
- 発表。 2025年7月7日、DowはBöhlenのエチレンクラッカーとSchkopauのクロルアルカリ・塩ビ(CAV)資産を、いずれも2027年第4四半期に閉鎖すると発表した。Dowによれば、3つの資産からなる計画全体の実施は2026年半ばに始まる。影響を受ける職は約800である。Dowは、これらの閉鎖によって「地域の能力を適正化し、外販へのエクスポージャーを減らす」とともに、ポートフォリオから「より高コストでエネルギー集約的な部分」を取り除くと述べた(Dow、2025年7月7日)。
- Schkopauにあるもの。 Schkopauには年25万トンのイオン交換膜法クロルアルカリ能力と年74万トンのEDC能力がある。Dowは2024年に2系列あるVCMラインのうち大きい方をすでに閉鎖しており、VCM能力は年約33万トンから年約11万トンに減っていた(Argus、2025年7月)。
- 残るもの。 SchkopauにあるDowのポリエチレン設備(LLD-HDPE年21万トン、LDPE年10.8万トン)は見直しの対象外で、稼働を続ける。エチレンパイプラインが、これらの設備とStadeにあるDowの貯蔵・輸入インフラを結んでいる(Argus、2025年7月)。
- ほかに誰が影響を受けるか。 SchkopauにあるBraskemのポリプロピレン工場は、Böhlenからプロピレンを受け取っている(Argus、2025年7月)。InfraLeunaのマネージングディレクター、Christof Günther氏は、この閉鎖は「schwächt den mitteldeutschen Stoffverbund erheblich」(「中部ドイツの物質連携を大きく弱める」)と述べた。地域の化学業界団体VCI Nordostは、クラッカーがなくなればサプライチェーン全体が揺らぐと警告した(Leuna Echo、2025年7月7日、『Mitteldeutsche Zeitung』を引用)。
DowはCAV資産の閉鎖をクラッカー閉鎖の結果だとは説明していない。*(ChemAboutによる分析:)*二つの資産は同じ分子チェーン上にあり(エチレンと塩素はEDCで出会う)、同じ四半期に閉鎖が予定された。
Schkopauの例では、存続する設備は2本目のパイプを持つ設備である。 (ChemAboutによる分析)
Market Insight: 「外販へのエクスポージャーを減らす」という表現は、クラッカー所有者の側から閉鎖を描いている。フェンスの反対側から見れば、同じトン数は隣の工場の原料だった。
原料がフェンス越しに来ていた工場はどうなるのか?
Industry ★★★★★ 必読
答え:同じ分子をより遠くから船で運び込むことでしか稼働を続けられない。そしてBrindisiでは、それでは足りなかった。
- 依存関係。 イタリア南部BrindisiにあるLyondellBasellのポリプロピレン工場は公称能力年26万トンで、同じサイトにあるEni傘下Versalisのクラッカーから最大年22万トンのプロピレンを受け取っていた(Argus、2026年6月11日)。
- 上流の閉鎖。 Versalisのクラッカーは2025年4月に閉鎖された(Argus、2026年6月11日)。
- 代替手段。 LyondellBasellはBrindisiに自社のプロピレン生産を持たない。原料は現在、主にシチリアのPrioloから海上輸送で届いており、「多額の運賃コスト」が加わっている(Argus、2026年6月11日)。
- 結果。 2026年6月、LyondellBasellは「厳しいマクロ経済環境、原料供給をめぐる根強い不確実性」と、構造的に高い操業・物流コストを理由に、年末までに同設備を閉鎖する意向を示した。組合関係者によれば、閉鎖は受け入れ可能な代替策が見つからないことが前提である。設備は売りに出されている。ある組合代表は、クラッカーなしでは買い手を見つけるのは難しいと述べ、Eniがクラッカー自体の買い手探しのためにJPMorganを起用したと語った(Argus、2026年6月11日)。
LyondellBasellが挙げた理由は複数あり、クラッカーを失ったことだけではない。それでも順序ははっきりしている。かつてパイプで届いていたプロピレンが、今は船で届く。
プロピレンは欧州で不足したのではない。Brindisiで高くなったのである。
Procurement Insight: 下流のポリマー工場にとって「原料の安定確保」とは、多くの場合、特定の一つの隣人についての話である。下流メーカーが自社の上流生産を持たない場合、問われるのはその分子が地域のどこかに存在するかではなく、代替供給ルートにいくらかかるかである。
依存関係は逆方向にも働くのか?
Industry ★★★★☆ ケーススタディ
答え:働く。第三者の工場に販売しているクラッカーは、買い手がクラッカーに依存しているのと同じくらい、その買い手に依存している。
- 一つのサイトに二つのクラッカー。 TotalEnergiesはAntwerpで2基のスチームクラッカーを運営している。同社は2025年4月22日、古い方の1基の運転を2027年末までに停止する意向を発表した(TotalEnergies、2025年4月22日)。
- 示された理由。 同社は「欧州で予想される大幅なエチレン余剰」と、古いクラッカーのエチレンを購入していた主要な第三者の買い手が契約を更新しないと決めたことを挙げた。このクラッカーはTotalEnergies自身のポリマー生産とつながっていないため、そのエチレンには出口がなくなる(TotalEnergies、2025年4月22日)。
- 残る方。 新しいクラッカーは稼働を続け、そのエチレンは「AntwerpとFeluyにあるTotalEnergiesの工業設備で全量消費されている」(TotalEnergies、2025年4月22日)。TotalEnergiesによれば、対象となる従業員253人には退職または社内異動が提示され、解雇は行われない。
同じサイトで、自社内に出口を持つクラッカーは残り、単一の外部買い手に頼っていたクラッカーは閉鎖される。
Market Insight: 統合サイトのオフテイク契約は双方向に作用する。契約の更新期日は、供給側、買い手側、あるいは双方が離脱しうる時点を示している。(ChemAboutによる分析)
これはクラッカーだけの問題なのか?
Advanced ★★★☆☆ 比較事例
答え:違う。工場が容易に代替できない原料を長年の供給者に依存している場合には、どこでも同様の仕組みが現れる。 (ChemAboutによる分析)
- 供給者。 フランスの化学メーカーVencorexは、イゼール県にあるArkemaのJarrieサイトに長年塩を供給してきた。契約は1968年から続き、2027年まで有効だった。Vencorexは2024年9月10日に裁判上の更生手続(redressement judiciaire)に入った(Arkema、2025年1月21日)。
- 依存関係。 Arkemaによれば、塩の供給は2024年10月23日に突然止まり、Vencorexの親会社PTT GCは2024年11月29日付の書簡で、塩の供給を確保する解決策への協力を拒否した(Arkema、2025年1月21日)。
- 代替が不十分だった理由。 Arkemaは代替の塩を見つけたが、それは「仕様、コスト、数量の面で」Jarrieの全事業を維持することとは両立しないと述べた。同社は過酸化水素、塩素酸塩、過塩素酸塩の生産を残し、塩素、苛性ソーダ、塩化メチル、テクニカル流体の生産を停止して、344職のうち154職を削減することを提案した(Arkema、2025年1月21日)。
Arkemaの3つの言葉——仕様、コスト、数量——は、長年認定されてきた供給がもたらし、代替品がもたらせなかったものを表している。 (ChemAboutによる分析)
Engineering Insight: Jarrieの事例にはクラッカーもエチレンも登場しない。BöhlenやBrindisiと共通するのは、長年認定され、容易に代替できない供給者への依存である。(ChemAboutによる分析)
なぜ地域的な余剰は隣の工場を救わないのか?
Advanced ★★★★☆ 総合分析
答え:余剰は地域全体のトン数で測られるが、サイトが競うのは個々の投入物の到着コスト、仕様、信頼性だからである。
- 余剰は現実である。 TotalEnergiesはAntwerpの閉鎖理由の一部として「欧州で予想される大幅なエチレン余剰」を挙げ、Dowは閉鎖を「地域の能力を適正化する」ためのものと位置づけた(各社声明、2025年)。どちらの会社も不足があるとは述べていない。
- 隣人の問題もまた現実である。 LyondellBasellの代替プロピレンは「多額の運賃コスト」を伴って船で届く。Arkemaの代替の塩は「仕様、コスト、数量」を満たさなかった。地元報道によれば、Leunaのエチレンユーザーは別ルートでは大幅に高いコストに直面する(出典は上記と同じ)。
- 切り離しにはインフラが要る。 SchkopauにあるDowのポリエチレン設備が稼働を続けられるのは、パイプラインがStadeの貯蔵・輸入設備とつないでいるからである(Argus、2025年7月)。こうしたつながりがあれば上流の閉鎖を吸収できるが、なければ代替品は海上、鉄道、道路で届くしかない。(ChemAboutによる分析)
閉鎖リスクは地域の需給バランスシートではなく、パイプラインの地図に沿って広がる。 (ChemAboutによる分析)
Procurement Insight: 欧州のサプライヤーの供給継続性は、自社の設備だけでは決まらない。パイプでつながる上流設備やオフテイカーが、自社のコスト競争力と同じくらい重要になりうる。(ChemAboutによる分析)
Industry Insight
これらの事例を総合すると、一つの仕組みを異なる側面から見ていることがわかる。欧州の統合サイトでは、スチームクラッカーやクロルアルカリ設備は、短いパイプラインを通じて特定の隣人に複数の製品を送り、その需要にも依存するノードである。塩素はその極端な例であり、2012年にはEU27カ国とEFTA諸国の塩素の約94%が、生産されたサイトまたは隣接サイトで使われた。
一つのノードが閉鎖されても、その結果は地域的な不足ではない。TotalEnergiesもDowも不足があるとは述べていない。結果として起きるのは、閉鎖されたノードにつながる各設備のコスト上の立場の変化である。下流の工場はサイト渡しの原料を失い、BrindisiのLyondellBasellのように船で代替するしかなくなる。あるいは工場が長年認定されてきた原料を失い、代替品が見合わない。JarrieのArkemaがそうだった。逆方向では、単一の外部買い手に販売していたクラッカーが出口を失う。TotalEnergiesのAntwerpの古いクラッカーがその例である。本稿で取り上げた、存続する2つのオレフィン関連設備は、自社内の出口か2本目のパイプを持っている。TotalEnergiesのAntwerpの新しいクラッカーと、DowのSchkopauのポリエチレン設備である。(ChemAboutによる分析)
欧州の基礎化学品で競争している単位は、個々の設備ではなく、つながったサイトである。 (ChemAboutによる分析) Roland BergerはCefic向けの2026年の閉鎖調査で、「欧州各地の統合化学クラスターが、連鎖的かつ加速的な効果をもたらしている可能性がある」と指摘している。
ここから次の問いが生じる。この連鎖は止まるのか。事例が示すのは、それが個々の設備の利益率よりも、残る各ノードが自社内の出口や代替の接続を保てるかどうかにかかっているということである。(ChemAboutによる分析) BöhlenとSchkopauの閉鎖は2027年第4四半期に予定されている。Brindisiのポリプロピレン設備は、受け入れ可能な代替策が見つからない限り2026年末までに閉鎖される。どちらも、周囲のつながった設備が別の接続を見つけるか、より弱いコスト上の立場に直面するかの分かれ目となる時点である。(ChemAboutによる分析)
What Surprised Us
多くの人の考え: 閉鎖が問題になるのは、欧州でその製品が不足するときだけだ。 実際: クラッカーを閉鎖する企業は予想されるエチレン余剰を理由に挙げており、それでも隣の工場は代替品を船で運び込まなければならないため、コスト上昇や閉鎖に直面している。
多くの人の考え: 塩素は苛性ソーダと同じようなコモディティだ。 実際: 2012年、EU27カ国とEFTA諸国の塩素の約94%は同一または隣接サイトで使われた。通常長距離を移動するのは塩素そのものではなく、EDC、VCM、PVCである。
多くの人の考え: 依存しているのは常に下流の工場の側だ。 実際: TotalEnergiesは主要な外部買い手が更新しないと決めたことを受けてAntwerpのクラッカー1基を閉鎖しつつあり、自社設備がエチレンを消費する方のクラッカーは残した。
Continue Exploring
原料の分岐をたどる: なぜ世界の石化中間体価格は常に原油指標に行き着くのか?
価値の分岐をたどる: なぜ化学産業は実は分子を売っていないのか?
この地図上の今後のテーマ: クロルアルカリ撤退後の欧州塩ビチェーン、エタン輸入インフラと欧州の新設クラッカー、化学パーク運営会社が所有するもの・しないもの。
Evidence Notes|証拠ノート
証拠の格付け(ChemAboutの記事シリーズ全体で共通に適用) [A] Academic Literature — 査読付き学術誌。 [B] Official Documents — 公式または法的権威を持つ記録(法令、規制当局の刊行物、公式の基準・ガイドライン)。 [C] Industry Sources — 業界団体の報告書、企業の開示、市場調査。 [D] ChemAbout Inference — 上記の[A]/[B]/[C]の証拠に基づく本稿固有の推論であり、独立に検証された結果ではない。
Key Facts|主要事実
- 塩素は「経済的に貯蔵・輸送することが難しく、そのため、塩素は一般に消費者の近くで生産される」。輸送する場合はパイプライン(「通常10 km以下の距離」)、道路、鉄道による(JRC、クロルアルカリ製造に関する利用可能な最良技術参照文書、2014年、1.4.1節)[B]。
- 2012年、EU27カ国とEFTA諸国で鉄道と道路により輸送された塩素は約570 ktで、「約94 %」が同一または隣接サイトで使用された。PVCは塩素消費9,747 ktのうち3,245 kt(33.3%)を占めた(同出典、Euro Chlorを引用)[B]。
- 塩素は誘導品として長距離取引され、「特にEDC、VCM、PVC」の形をとる(同出典、1.4.3節)[B]。
Industrial Map|産業マップ
- Dow Böhlenクラッカー:エチレン年54万トン、プロピレン年28.5万トン、ブタジエン抽出年10.5万トン(公称能力。Argus、2025年7月7日)[C]。
- Dow Schkopau:クロルアルカリ年25万トン、EDC年74万トン、2024年のライン閉鎖後のVCM年約11万トン。ポリエチレン設備(LLD-HDPE年21万トン、LDPE年10.8万トン)は稼働を続け、Stadeへのパイプラインを持つ(Argus、2025年7月7日)[C]。
- SchkopauのBraskemのPP工場はBöhlenからプロピレンを受け取っている(Argus、2025年7月7日)[C]。
- BöhlenクラッカーとSchkopauのCAV資産がエチレン・塩素チェーンでつながっているという見方は本稿の解釈であり、Dowは因果関係を述べていない [D]。
Regulatory Status|規制状況
- 該当なし。本稿で扱う閉鎖は企業の判断であり、規制上の決定は扱っていない。
Supply Chain Notes|サプライチェーン
- Cefic、2026年1月28日:2022〜2025年に発表された閉鎖は約3,700万トンで、欧州の能力の約9%、6倍に増加。直接雇用2万人が失われ、間接雇用約8万9,000人が危機にあると推計 [C]。
- Roland Berger、2026年3月18日:発表された閉鎖の「50%近く」を上流の石油化学が占め、ドイツとオランダで半分近くを占める [C]。
- Dow、2025年7月7日:BöhlenとSchkopauのCAVは2027年第4四半期に閉鎖予定。約800職 [C]。
- TotalEnergies、2025年4月22日:Antwerpの古いクラッカーは2027年末までに停止。第三者のオフテイク契約は更新されず。新しいクラッカーのエチレンはAntwerpとFeluyの自社設備で全量消費 [C]。
- Argus、2026年6月11日:LyondellBasellのBrindisi PP工場(年26万トン)はVersalisのクラッカーから最大年22万トンのプロピレンを受け取っていた。同クラッカーは2025年4月に閉鎖。2026年末までの閉鎖を予定 [C]。
- Arkema、2025年1月21日:Vencorexとの塩の調達契約は1968年から続き2027年まで有効。Jarrieへの供給は2024年10月23日から停止。提案された閉鎖により344職のうち154職に影響 [C]。
- Leuna Echo、2025年7月7日、『Mitteldeutsche Zeitung』を引用:Leunaの3社がBöhlenのエチレンに依存(間接話法)。引用はInfraLeunaのマネージングディレクターの発言。地域報道であり、企業開示ではない [C]。
- サイトのエクスポージャーが地域の需給バランスではなくパイプラインの接続に沿うという見方は、本稿の総合的な判断である [D]。
Sources & Method|出典と方法
- Dow、TotalEnergies、Arkema(Arkemaはフランス金融市場庁AMFに提出された英語版プレスリリース)の企業声明、およびCeficとRoland Bergerの発表は原文を直接読んだ。JRCのクロルアルカリ参照文書は第1章を全文で読んだ。
- Böhlen、Schkopau、Brindisiの能力の数値はArgusの業界報道による。能力は公称値であり、媒体によって数値が異なる。
- 2026年10月執筆。閉鎖スケジュールは変わることがあり、上記の日付は引用した発表時点のものである。
引用について:InfraLeunaのマネージングディレクターの発言はドイツ語原文のまま示し、ChemAboutによる日本語訳を添えた。そのほかの引用(JRC参照文書、Dow、TotalEnergies、Arkema、LyondellBasell、Argus、Roland Bergerの表現)は、ChemAboutが英語の原文から日本語に訳したものであり、公式の日本語版ではない。
Source References
Official documents
Associations and studies
- Cefic — Chemical plant closures surge six-fold in Europe since 2022, reaching 37Mt (28 January 2026)
- Roland Berger — Europe's chemical industry: structural reset (18 March 2026)
Companies
- Dow — Dow will shut down three upstream European assets in response to structural challenges in the region (7 July 2025)
- TotalEnergies — Antwerp Platform Adapts to Energy Transition Challenges and Market Trends (22 April 2025)
- Arkema — Arkema announces a project to refocus the activity of its Jarrie site in order to ensure its future following the cessation of its salt supply by Vencorex (21 January 2025; AMF-filed English release, PDF)
Market and trade reporting