Volver a perspectivas
Artículo
Por qué el cierre de un solo cracker puede arrastrar a todo un complejo químico
22 min de lectura
ChemAbout Insight · Crackers de vapor y complejos químicos integrados en Europa
Situación a 23 de octubre de 2026. Las fechas de cierre son las anunciadas por las empresas citadas; los cierres anunciados pueden revisarse. En el título, «todo un complejo» se refiere al alcance de los efectos de un cierre dentro de un complejo interconectado, no a que cierren todas sus plantas.
◆ KNOWLEDGE CARD — Resumen en 5 minutos
Before You Read
Este artículo es para usted si:
- trabaja en estrategia, operaciones de complejo o cadena de suministro en un productor químico europeo
- compra olefinas, polímeros, productos de cloro-álcali o sus derivados a complejos europeos
- sigue por qué los cierres en la química básica europea llegan en cadena
Al terminar, entenderá:
- qué suministra un cracker de vapor a las plantas que lo rodean, además de etileno
- por qué la química del cloro está ligada al lugar donde se produce
- por qué un cierre puede propagarse aguas abajo, aguas arriba y lateralmente dentro de un complejo
- por qué un excedente regional de etileno no protege a la planta de al lado
One-Sentence Answer
En un complejo integrado, un cracker de vapor no es solo un vendedor de etileno a un mercado; es un nodo que envía varias moléculas por tubería a sus vecinos y depende a su vez de la demanda de estos, de modo que, cuando un nodo cierra, las plantas conectadas a él pierden un suministro entregado en el límite del complejo o una salida para su producto, y un sustituto llegado por barco no lo iguala en coste, especificación o cantidad.
Según Cefic y Roland Berger, entre 2022 y 2025 se anunció el cierre de unos 37 millones de toneladas de capacidad química en Europa, cerca del 9 % de la capacidad total, y casi la mitad correspondía a la petroquímica aguas arriba.
Knowledge Graph — primero el mapa
                                ┌──→ Etileno ──→ polietileno, EDC/VCM ──→ PVC
Nafta ──→ Cracker de vapor ─────┼──→ Propileno ──→ polipropileno (en Böhlen, la planta de un vecino)
   (línea principal)            └──→ Corriente C4 ──→ extracción de butadieno
        │
        ├──→ Rama de acoplamiento: salmuera ──→ cloro-álcali ──→ cloro (usado en el propio complejo o en uno contiguo)
        │                                                  └──→ + etileno ──→ EDC ──→ VCM ──→ PVC
        │
        └──→ Rama de exposición: quién compra lo que produce el cracker
                 ├──→ plantas cautivas en el mismo complejo  ··· sobreviven con el cracker
                 └──→ compradores terceros                   ··· pueden acabar con el cracker, o acabar con él
De este mapa salen tres caminos: la línea principal (qué produce un cracker y adónde va), la rama de acoplamiento (cómo se encuentran el cloro y el etileno en la cadena del vinilo) y la rama de exposición (qué lado de cada tubería soporta el riesgo). El Deep Dive recorre los tres.
Mental Model
Mercado regional:       Europa ──── más etileno del que necesita ────→ «no hay escasez»
                                             ≠
Economía del complejo:  Planta A ══tubería══ Planta B
                        (cierra)            (pierde un suministro en el límite del complejo o una salida;
                                             el sustituto llega por barco, con un coste)
Un excedente regional dice cuántas toneladas existen; la supervivencia de un complejo depende de cómo llegan esas toneladas.
◆ INSIGHT ARTICLE — Lectura profunda de 20–30 minutos
Deep Dive
Cada sección da primero la respuesta y después las razones; las secciones pueden leerse en cualquier orden.
¿Qué suministra un cracker al complejo que lo rodea?
Fundamental ★★★★★ Lectura obligatoria
Respuesta: varios productos, no uno solo, y cada uno puede tener un usuario aguas abajo distinto.
- Una carga, varios productos. Un cracker de nafta convierte una única carga de hidrocarburos en etileno y, a la vez, en otros productos, entre ellos propileno y una corriente C4 de la que se extrae butadieno. El artículo anterior de ChemAbout sobre las referencias del crudo explica por qué el etileno de nafta es más caro que el de etano; este artículo trata de lo que ocurre alrededor del cracker una vez que existe.
- Una cartera real. El cracker de nafta de Dow en Böhlen, en el este de Alemania, tiene una capacidad nominal de 540.000 t/año de etileno y 285.000 t/año de propileno, además de una unidad de extracción de butadieno de 105.000 t/año, según Argus (julio de 2025). Las capacidades nominales de Böhlen equivalen aproximadamente a dos toneladas de etileno por cada tonelada de propileno; es una comparación de capacidades, no una relación de producción efectiva. (Análisis de ChemAbout.)
- Los productos salen por rutas distintas. El propileno de Böhlen va a una planta de polipropileno en la cercana Schkopau que Dow vendió a Braskem en 2011 (Argus, julio de 2025). Según la prensa regional, tres empresas del complejo de Leuna dependen del etileno de Böhlen, y recurrir a otras vías de suministro les supondría sobrecostes considerables (Leuna Echo, 7 de julio de 2025).
Los clientes de un cracker no son intercambiables: su cierre priva a la vez a sus clientes de propileno y de etileno de la misma fuente local, salvo que antes se establezcan rutas alternativas.
Engineering Insight: Un cracker construido para producir etileno produce también propileno y C4, y cada uno de esos productos necesita un comprador. En Böhlen, uno de esos compradores es una planta vecina propiedad de otra empresa. (Análisis de ChemAbout.)
¿Por qué la química del cloro está ligada al lugar donde se produce?
Fundamental ★★★★★ Lectura obligatoria
Respuesta: porque el cloro es difícil de almacenar y transportar de forma económica, así que se consume donde se produce, y su mayor consumidor, la cadena del vinilo, también necesita etileno.
- El cloro apenas viaja. El documento de referencia de la UE para el sector del cloro-álcali afirma: «El cloro es difícil de almacenar y transportar de forma económica y, por tanto, el cloro se produce generalmente cerca de los consumidores»; cuando se traslada, lo hace por tubería («normalmente a distancias ≤ 10 km»), carretera o ferrocarril (JRC, BREF de cloro-álcali, 2014). En 2012 se transportaron por ferrocarril y carretera unas 570 kt de cloro en los países de la UE-27 y de la AELC, lo que significa que «aproximadamente el 94 % se utilizó en el mismo emplazamiento o en emplazamientos contiguos» (misma fuente, citando a Euro Chlor).
- La cadena del vinilo es el mayor usuario. El PVC absorbió 3.245 kt, es decir, el 33,3 %, del consumo de cloro de los países de la UE-27 y de la AELC en 2012 (misma fuente). El PVC se fabrica a partir de cloruro de vinilo monómero (VCM), que se fabrica a partir de dicloruro de etileno (EDC), que combina etileno con cloro.
- Lo que se comercia es el derivado. El cloro en sí «se transporta y comercializa a largas distancias en forma de derivados clorados, en particular EDC, VCM y PVC» (misma fuente). Lo que suele recorrer largas distancias es lo que se fabrica después de que el cloro se haya encontrado con el etileno.
- La sosa cáustica viene con él. La electrólisis de salmuera produce hidróxido de sodio en proporción al cloro —en la práctica, entre 1,070 y 1,128 toneladas por tonelada de cloro—, de modo que una planta de cloro-álcali no puede fabricar uno sin el otro (misma fuente, sección 1.4.2).
El cloro es el ejemplo más claro de una molécula que pertenece a un complejo y no a un mercado. (Análisis de ChemAbout.)
Market Insight: Cuando cierra capacidad de cloro en Europa, es más probable que el sustituto llegue como EDC, VCM o PVC que como cloro: un producto distinto, vendido a un cliente distinto. (Análisis de ChemAbout.)
¿Qué ocurrió cuando se programó el cierre conjunto de Böhlen y Schkopau?
Industry ★★★★☆ Estudio de caso
Respuesta: Dow programó el cierre del cracker y de los activos de cloro-álcali y vinilo contiguos para el mismo trimestre, y mantuvo en marcha las plantas de polietileno de Schkopau, que cuentan con otro suministro de etileno.
- El anuncio. El 7 de julio de 2025, Dow anunció el cierre del cracker de etileno de Böhlen y de los activos de cloro-álcali y vinilo (CAV) de Schkopau, ambos en el cuarto trimestre de 2027; según Dow, la ejecución de su programa más amplio de tres activos comenzaría a mediados de 2026. Se ven afectados unos 800 puestos. Dow afirmó que los cierres servirían para «ajustar la capacidad regional y reducir la exposición a las ventas a terceros» y para retirar de su cartera las «partes de mayor coste e intensivas en energía» (Dow, 7 de julio de 2025).
- Qué hay en Schkopau. Schkopau tiene 250.000 t/año de capacidad de cloro-álcali por membrana y 740.000 t/año de capacidad de EDC. Dow ya había cerrado en 2024 la mayor de sus dos líneas de VCM, reduciendo la capacidad de VCM de unas 330.000 t/año a unas 110.000 t/año (Argus, julio de 2025).
- Qué se mantiene. Las plantas de polietileno de Dow en Schkopau —210.000 t/año de LLD-HDPE y 108.000 t/año de LDPE— no formaban parte de la revisión y siguen funcionando. Un etilenoducto las conecta con la infraestructura de almacenamiento e importación de Dow en Stade (Argus, julio de 2025).
- Quién más se ve afectado. La planta de polipropileno de Braskem en Schkopau recibe propileno de Böhlen (Argus, julio de 2025). El director gerente de InfraLeuna, Christof Günther, declaró que el cierre «schwächt den mitteldeutschen Stoffverbund erheblich» («debilita considerablemente la red de intercambio de materiales de Alemania central»), y la asociación química regional VCI Nordost advirtió de que, si el cracker desaparece, cadenas de suministro enteras se tambalean (Leuna Echo, 7 de julio de 2025, citando al Mitteldeutsche Zeitung).
Dow no presentó el cierre de los activos CAV como consecuencia del cierre del cracker. (Análisis de ChemAbout:) ambos activos están en la misma cadena molecular —el etileno y el cloro se encuentran en el EDC— y su cierre se programó para el mismo trimestre.
En el ejemplo de Schkopau, las plantas que siguen abiertas son las que tienen una segunda tubería. (Análisis de ChemAbout.)
Market Insight: La expresión «reducir la exposición a las ventas a terceros» describe el cierre desde el lado del propietario del cracker. Desde el otro lado de la valla, esas mismas toneladas eran la materia prima de un vecino.
¿Qué le ocurre a una planta cuya materia prima llegaba por encima de la valla?
Industry ★★★★★ Lectura obligatoria
Respuesta: solo sigue funcionando si trae por barco la misma molécula desde más lejos, y en Brindisi eso no ha bastado.
- La dependencia. La planta de polipropileno de LyondellBasell en Brindisi, en el sur de Italia, con una capacidad nominal de 260.000 t/año, recibía hasta 220.000 t/año de propileno del cracker de Versalis, filial de Eni, situado en el mismo complejo (Argus, 11 de junio de 2026).
- El cierre aguas arriba. El cracker de Versalis cerró en abril de 2025 (Argus, 11 de junio de 2026).
- El sustituto. LyondellBasell no tiene producción propia de propileno en Brindisi; la materia prima llega ahora por mar, principalmente desde Priolo, en Sicilia, lo que añade «importantes costes de flete» (Argus, 11 de junio de 2026).
- El desenlace. En junio de 2026, LyondellBasell anunció su intención de cerrar la planta antes de fin de año, alegando un «entorno macroeconómico difícil, una incertidumbre persistente sobre la disponibilidad de materia prima» y unos costes operativos y logísticos estructuralmente más altos. Según fuentes sindicales, el cierre está supeditado a que no se encuentre una alternativa aceptable. La planta se ha puesto a la venta; un representante sindical dijo que sería difícil encontrar comprador sin el cracker y que Eni había contratado a JPMorgan para buscar comprador para el propio cracker (Argus, 11 de junio de 2026).
LyondellBasell citó varias causas, no solo la pérdida del cracker. Aun así, la secuencia es clara: el propileno que antes llegaba por tubería ahora llega por barco.
El propileno no escaseó en Europa; se encareció en Brindisi.
Procurement Insight: Para una planta de polímeros aguas abajo, la «seguridad de suministro de materia prima» suele referirse a un único vecino. Cuando un productor aguas abajo no tiene producción propia aguas arriba, la pregunta relevante es cuánto cuesta la ruta de suministro alternativa, no si la molécula existe en otro lugar de la región.
¿Puede la dependencia funcionar en sentido contrario?
Industry ★★★★☆ Estudio de caso
Respuesta: sí; un cracker que vende a la planta de un tercero depende de ese comprador tanto como el comprador depende de él.
- Dos crackers, un complejo. TotalEnergies opera dos crackers de vapor en Amberes. El 22 de abril de 2025 anunció su intención de dejar de operar el más antiguo antes de finales de 2027 (TotalEnergies, 22 de abril de 2025).
- La razón aducida. La empresa citó «el importante excedente de etileno previsto en Europa» y la decisión de un importante comprador tercero del etileno del cracker más antiguo de no renovar su contrato. Ese cracker no está conectado a la producción de polímeros de TotalEnergies, por lo que se habría quedado sin salida para su etileno (TotalEnergies, 22 de abril de 2025).
- El que se queda. El cracker más reciente sigue funcionando, y su etileno «se consume íntegramente en las unidades industriales de TotalEnergies en Amberes y Feluy» (TotalEnergies, 22 de abril de 2025). TotalEnergies indica que a los 253 empleados afectados se les ofrece la jubilación o un traslado interno, sin despidos.
En el mismo complejo, el cracker con una salida cautiva se queda y el que dependía de un único comprador externo cierra.
Market Insight: En los complejos integrados, los contratos de compra funcionan en ambos sentidos. Sus fechas de renovación marcan los momentos en que el proveedor, el comprador o ambos pueden marcharse. (Análisis de ChemAbout.)
¿Es solo un problema de crackers?
Advanced ★★★☆☆ Caso comparativo
Respuesta: no; aparece un mecanismo similar dondequiera que una planta depende de un proveedor de larga data de una materia prima que no puede sustituir con facilidad. (Análisis de ChemAbout.)
- El proveedor. La química francesa Vencorex era el proveedor histórico de sal de la planta de Arkema en Jarrie, en el departamento de Isère, con un contrato vigente desde 1968 y hasta 2027. Vencorex entró en un procedimiento judicial de reorganización (redressement judiciaire) el 10 de septiembre de 2024 (Arkema, 21 de enero de 2025).
- La dependencia. Según Arkema, el suministro de sal se interrumpió bruscamente el 23 de octubre de 2024, y la empresa matriz de Vencorex, PTT GC, se negó en una carta de 29 de noviembre de 2024 a respaldar una solución para el suministro de sal (Arkema, 21 de enero de 2025).
- Por qué la sustitución no bastó. Arkema encontró sal de sustitución, pero declaró que no era compatible «en términos de especificaciones, coste y cantidad» con mantener todas las actividades de Jarrie. Propuso conservar la producción de peróxido de hidrógeno, clorato y perclorato y cerrar la de cloro, sosa cáustica, cloruro de metilo y fluidos técnicos, con la supresión de 154 de 344 puestos (Arkema, 21 de enero de 2025).
Las tres palabras de Arkema —especificaciones, coste y cantidad— describen lo que aportaba un suministro cualificado de larga data y el sustituto no. (Análisis de ChemAbout.)
Engineering Insight: El caso de Jarrie no implica ni cracker ni etileno. Lo que lo une a Böhlen y Brindisi es la dependencia de un proveedor cualificado de larga data que no era fácil de sustituir. (Análisis de ChemAbout.)
¿Por qué un excedente regional no salva a la planta de al lado?
Advanced ★★★★☆ Síntesis
Respuesta: porque un excedente se mide en toneladas en toda una región, mientras que un complejo compite por el coste puesto en planta, la especificación y la fiabilidad de cada insumo.
- El excedente es real. TotalEnergies justificó en parte el cierre de Amberes por «el importante excedente de etileno previsto en Europa», y Dow presentó sus cierres como una forma de «ajustar la capacidad regional» (declaraciones de las empresas, 2025). Ninguna de las dos habla de escasez.
- El problema de los vecinos también es real. El propileno de sustitución de LyondellBasell llega por barco con «importantes costes de flete»; la sal de sustitución de Arkema no cumplía en «especificaciones, coste y cantidad»; según la prensa regional, los usuarios de etileno de Leuna afrontarían costes considerablemente mayores por otras vías (fuentes citadas arriba).
- Desacoplarse requiere infraestructura. Las plantas de polietileno de Dow en Schkopau pueden seguir funcionando porque una tubería las conecta con el almacenamiento y las importaciones de Stade (Argus, julio de 2025). Donde existe esa conexión, un cierre aguas arriba puede absorberse; donde no, el sustituto llega por mar, ferrocarril o carretera. (Análisis de ChemAbout.)
El riesgo de cierre sigue el mapa de tuberías, no el balance regional. (Análisis de ChemAbout.)
Procurement Insight: La continuidad de un proveedor europeo depende de algo más que de su propia planta. Las plantas aguas arriba y los compradores con los que está conectado por tubería pueden pesar tanto como su propia posición de costes. (Análisis de ChemAbout.)
Industry Insight
En conjunto, los casos describen un mismo mecanismo visto desde distintos ángulos. En un complejo integrado europeo, un cracker de vapor o una planta de cloro-álcali es un nodo que envía varios productos por tuberías cortas a vecinos concretos y depende a su vez de la demanda de estos. El cloro es el caso extremo: en 2012, aproximadamente el 94 % del cloro de los países de la UE-27 y de la AELC se utilizó en el emplazamiento donde se produjo o en uno contiguo.
Cuando un nodo cierra, el efecto no es una escasez regional. Ni TotalEnergies ni Dow hablan de escasez. El efecto es un cambio en la posición de costes de cada planta conectada al nodo cerrado. Una planta aguas abajo pierde una materia prima entregada en el límite del complejo y tiene que sustituirla por barco, como LyondellBasell en Brindisi. O una planta pierde una materia prima cualificada de larga data que un sustituto no iguala, como le ocurrió a Arkema en Jarrie. En sentido inverso, un cracker que vendía a un único comprador externo pierde su salida, como la unidad más antigua de TotalEnergies en Amberes. Las dos plantas vinculadas a las olefinas que sobreviven en los casos aquí destacados tienen una salida cautiva o una segunda tubería: el cracker más reciente de TotalEnergies en Amberes y las plantas de polietileno de Dow en Schkopau. (Análisis de ChemAbout.)
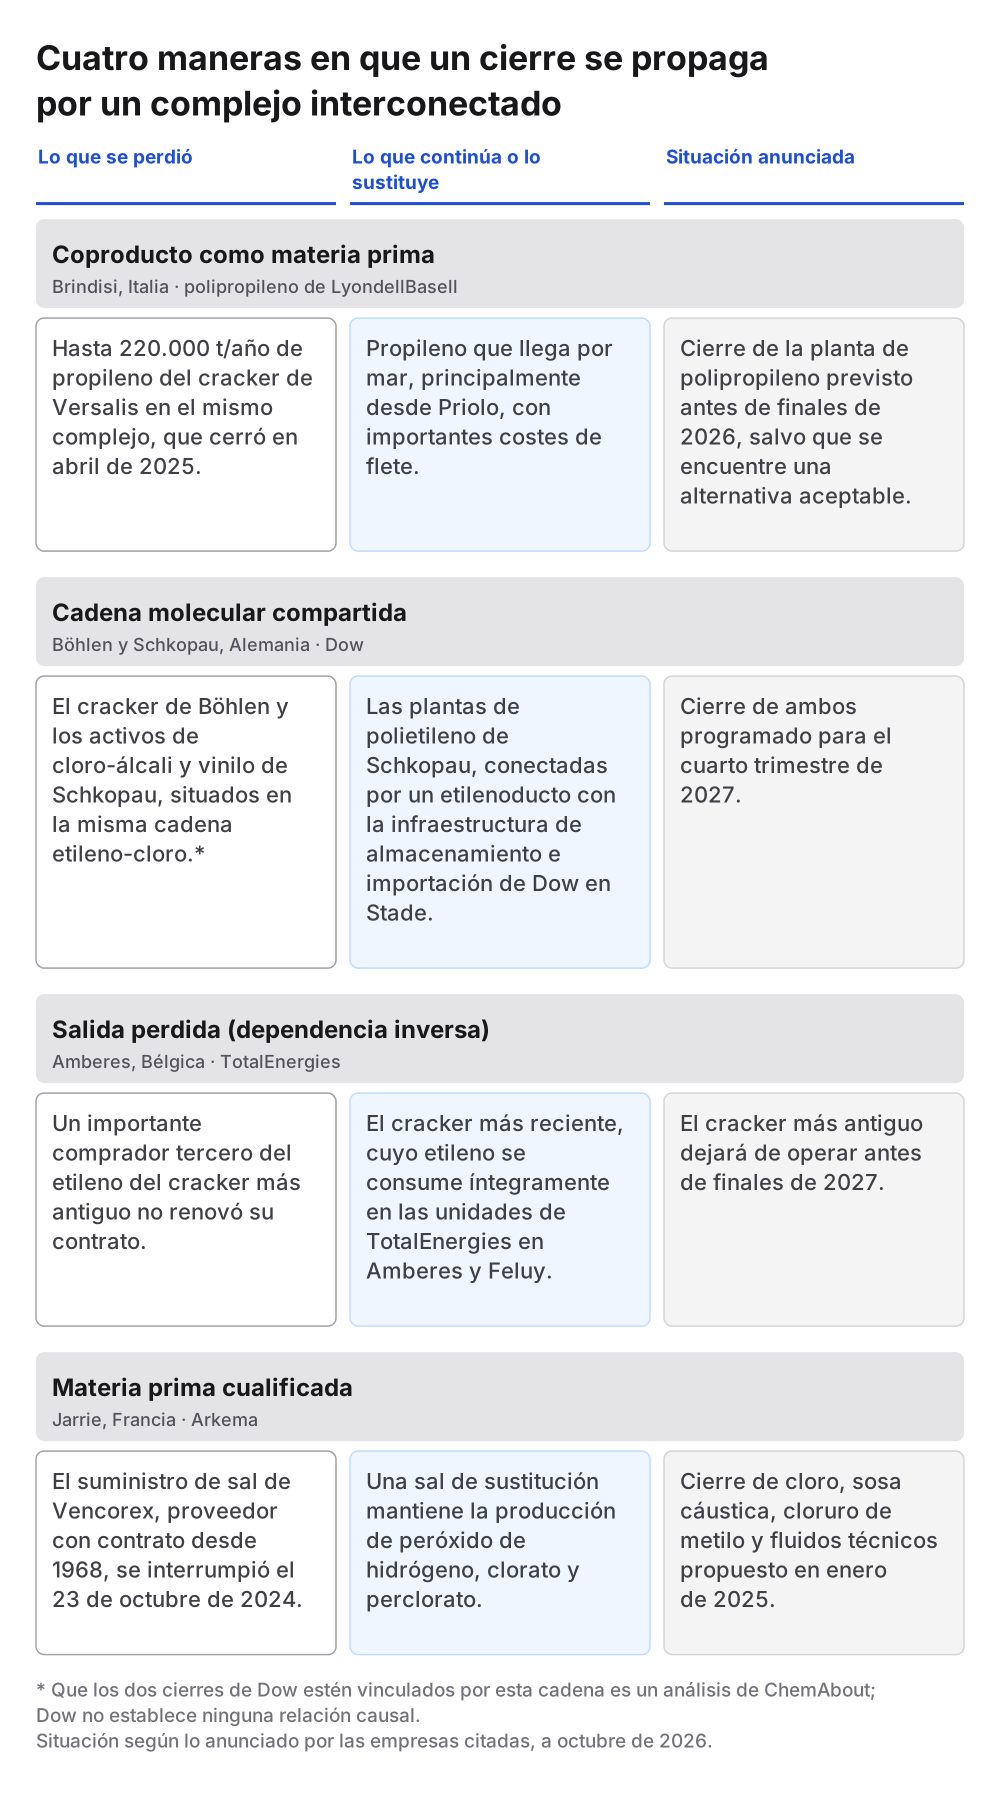
En la química básica europea, la unidad que compite es el complejo interconectado, no la planta individual. (Análisis de ChemAbout.) Roland Berger, en su estudio de 2026 sobre cierres elaborado para Cefic, señala «los clústeres químicos integrados en toda Europa, que podrían estar provocando un efecto en cascada y cada vez más acelerado».
Esto plantea la siguiente pregunta: ¿se detendrá la cascada? Los casos sugieren que depende de si cada nodo restante conserva una salida cautiva o una conexión alternativa, más que del margen de una planta concreta. (Análisis de ChemAbout.) Los cierres de Böhlen y Schkopau están programados para el cuarto trimestre de 2027. La planta de polipropileno de Brindisi cerrará antes de finales de 2026, salvo que se encuentre una alternativa aceptable. Ambas fechas marcan los momentos en que las plantas conectadas a su alrededor encontrarán otro vínculo o afrontarán una posición de costes más débil. (Análisis de ChemAbout.)
What Surprised Us
La mayoría cree: un cierre solo es un problema cuando Europa carece del producto. En realidad: las empresas que cierran crackers aducen un excedente previsto de etileno, y aun así sus vecinos afrontan costes más altos o el cierre, porque el sustituto tiene que llegar por barco.
La mayoría cree: el cloro es una materia prima básica como la sosa cáustica. En realidad: en 2012, aproximadamente el 94 % del cloro de los países de la UE-27 y de la AELC se utilizó en el mismo emplazamiento o en uno contiguo; lo que suele recorrer largas distancias es EDC, VCM o PVC, no el cloro en sí.
La mayoría cree: la planta dependiente es siempre la de aguas abajo. En realidad: TotalEnergies está cerrando un cracker en Amberes después de que un importante comprador externo decidiera no renovar, y conservó el cracker cuyo etileno consumen sus propias unidades.
Continue Exploring
Seguir la rama de las materias primas: ¿Por qué los precios de los intermedios petroquímicos siempre acaban dependiendo del petróleo crudo?
Seguir la rama del valor: ¿Por qué la industria química en realidad no vende moléculas?
Próximos temas en este mapa: la cadena europea del vinilo tras la salida de los productores de cloro-álcali; la infraestructura de importación de etano y los nuevos crackers de Europa; qué posee —y qué no— el operador de un parque químico.
Evidence Notes|Notas sobre la evidencia
Clasificación de la evidencia (aplicada de forma uniforme en toda la serie de artículos de ChemAbout) [A] Academic Literature — revistas académicas revisadas por pares. [B] Official Documents — documentos oficiales o con autoridad jurídica (legislación, publicaciones reglamentarias, normas y directrices oficiales). [C] Industry Sources — informes de asociaciones sectoriales, comunicaciones de empresas o estudios de mercado. [D] ChemAbout Inference — razonamiento propio de este artículo, basado en la evidencia [A]/[B]/[C] anterior, no un resultado verificado de forma independiente.
Key Facts|Hechos clave
- El cloro «es difícil de almacenar y transportar de forma económica y, por tanto, el cloro se produce generalmente cerca de los consumidores»; cuando se transporta, lo hace por tubería («normalmente a distancias ≤ 10 km»), carretera y ferrocarril (JRC, documento de referencia sobre las mejores técnicas disponibles para la producción de cloro-álcali, 2014, sección 1.4.1) [B].
- En 2012 se transportaron por ferrocarril y carretera unas 570 kt de cloro en los países de la UE-27 y de la AELC, de modo que «aproximadamente el 94 %» se utilizó en el mismo emplazamiento o en emplazamientos contiguos; el PVC representó 3.245 kt (33,3 %) de un consumo de cloro de 9.747 kt (misma fuente, citando a Euro Chlor) [B].
- El cloro se comercializa a largas distancias en forma de derivados, «en particular EDC, VCM y PVC» (misma fuente, sección 1.4.3) [B].
Industrial Map|Mapa industrial
- Cracker de Dow en Böhlen: 540.000 t/año de etileno, 285.000 t/año de propileno, 105.000 t/año de extracción de butadieno (capacidad nominal; Argus, 7 de julio de 2025) [C].
- Dow Schkopau: 250.000 t/año de cloro-álcali, 740.000 t/año de EDC, VCM de unas 110.000 t/año tras el cierre de una línea en 2024; las plantas de PE de 210.000 t/año (LLD-HDPE) y 108.000 t/año (LDPE) siguen funcionando, con una tubería hasta Stade (Argus, 7 de julio de 2025) [C].
- La planta de PP de Braskem en Schkopau recibe propileno de Böhlen (Argus, 7 de julio de 2025) [C].
- Que el cracker de Böhlen y los activos CAV de Schkopau estén vinculados por la cadena etileno-cloro es la interpretación de este artículo; Dow no ha establecido una relación causal [D].
Regulatory Status|Situación reglamentaria
- No aplicable. Los cierres analizados son decisiones empresariales; no se describe ninguna decisión reglamentaria.
Supply Chain Notes|Cadena de suministro
- Cefic, 28 de enero de 2026: unos 37 Mt de cierres anunciados entre 2022 y 2025, alrededor del 9 % de la capacidad europea, un nivel seis veces superior; 20.000 empleos directos perdidos y unos 89.000 empleos indirectos en riesgo, según estimaciones [C].
- Roland Berger, 18 de marzo de 2026: la petroquímica aguas arriba representa «casi el 50 %» de los cierres anunciados; Alemania y los Países Bajos, casi la mitad [C].
- Dow, 7 de julio de 2025: cierre de Böhlen y de los activos CAV de Schkopau previsto para el 4.º trimestre de 2027; unos 800 puestos [C].
- TotalEnergies, 22 de abril de 2025: el cracker más antiguo de Amberes dejará de operar antes de finales de 2027; contrato de compra con un tercero no renovado; el etileno del cracker más reciente se consume íntegramente en sus unidades de Amberes y Feluy [C].
- Argus, 11 de junio de 2026: la planta de PP de LyondellBasell en Brindisi (260.000 t/año) recibía hasta 220.000 t/año de propileno del cracker de Versalis, que cerró en abril de 2025; cierre previsto antes de finales de 2026 [C].
- Arkema, 21 de enero de 2025: contrato de suministro de sal con Vencorex vigente desde 1968 y hasta 2027; suministro a Jarrie interrumpido desde el 23 de octubre de 2024; los cierres propuestos afectan a 154 de 344 puestos [C].
- Leuna Echo, 7 de julio de 2025, citando al Mitteldeutsche Zeitung: tres empresas de Leuna dependen del etileno de Böhlen (estilo indirecto); cita del director gerente de InfraLeuna. Prensa regional, no comunicación de empresa [C].
- Que la exposición de un complejo siga sus conexiones por tubería y no el equilibrio regional de la oferta es la síntesis de este artículo [D].
Sources & Method|Fuentes y método
- Los comunicados de Dow, TotalEnergies y Arkema (este último en su versión inglesa depositada ante la autoridad francesa de mercados financieros, AMF), así como las publicaciones de Cefic y Roland Berger, se leyeron directamente. El documento de referencia del JRC sobre cloro-álcali se leyó en texto completo para el capítulo 1.
- Las cifras de capacidad de Böhlen, Schkopau y Brindisi proceden de la prensa especializada Argus; son capacidades nominales y difieren entre fuentes.
- Redactado en octubre de 2026; los calendarios de cierre cambian, y las fechas anteriores recogen los anuncios citados.
Sobre las citas: la declaración del director gerente de InfraLeuna se reproduce en el original alemán, seguida de una traducción de ChemAbout. Las demás citas —del documento de referencia del JRC, Dow, TotalEnergies, Arkema, LyondellBasell, Argus y Roland Berger— son traducciones de ChemAbout a partir del inglés y no versiones oficiales en español.
Source References
Official documents
Associations and studies
- Cefic — Chemical plant closures surge six-fold in Europe since 2022, reaching 37Mt (28 January 2026)
- Roland Berger — Europe's chemical industry: structural reset (18 March 2026)
Companies
- Dow — Dow will shut down three upstream European assets in response to structural challenges in the region (7 July 2025)
- TotalEnergies — Antwerp Platform Adapts to Energy Transition Challenges and Market Trends (22 April 2025)
- Arkema — Arkema announces a project to refocus the activity of its Jarrie site in order to ensure its future following the cessation of its salt supply by Vencorex (21 January 2025; AMF-filed English release, PDF)
Market and trade reporting